Porez na kriptovalute u Srbiji 2026
Digitalna imovina i kriptovalute sve više ulaze u domaći finansijski sistem. Sve veći broj fizičkih i pravnih lica u Srbiji ulaže u tokene, bavi se rudarenjem, stakingom, a poreski organi postavljaju jasnije okvire za oporezivanje takvih aktivnosti. Prema stavovima Narodna banka Srbije:
„Trgovina i ulaganje u digitalnu imovinu postali su deo svakodnevnog finansijskog tržišta, što zahteva jasne poreske propise.“
Ovo govori da iako kriptovalute nisu zakonsko sredstvo plaćanja u Srbiji, one su regulisane kao digitalna imovina kroz Zakon o digitalnoj imovini („Službeni glasnik RS“, br. 153/2020).
U praksi – držanje tokena samo po sebi nije automatski oporezivo, ali moment njihove prodaje, razmene ili promene ima poreske posledice.
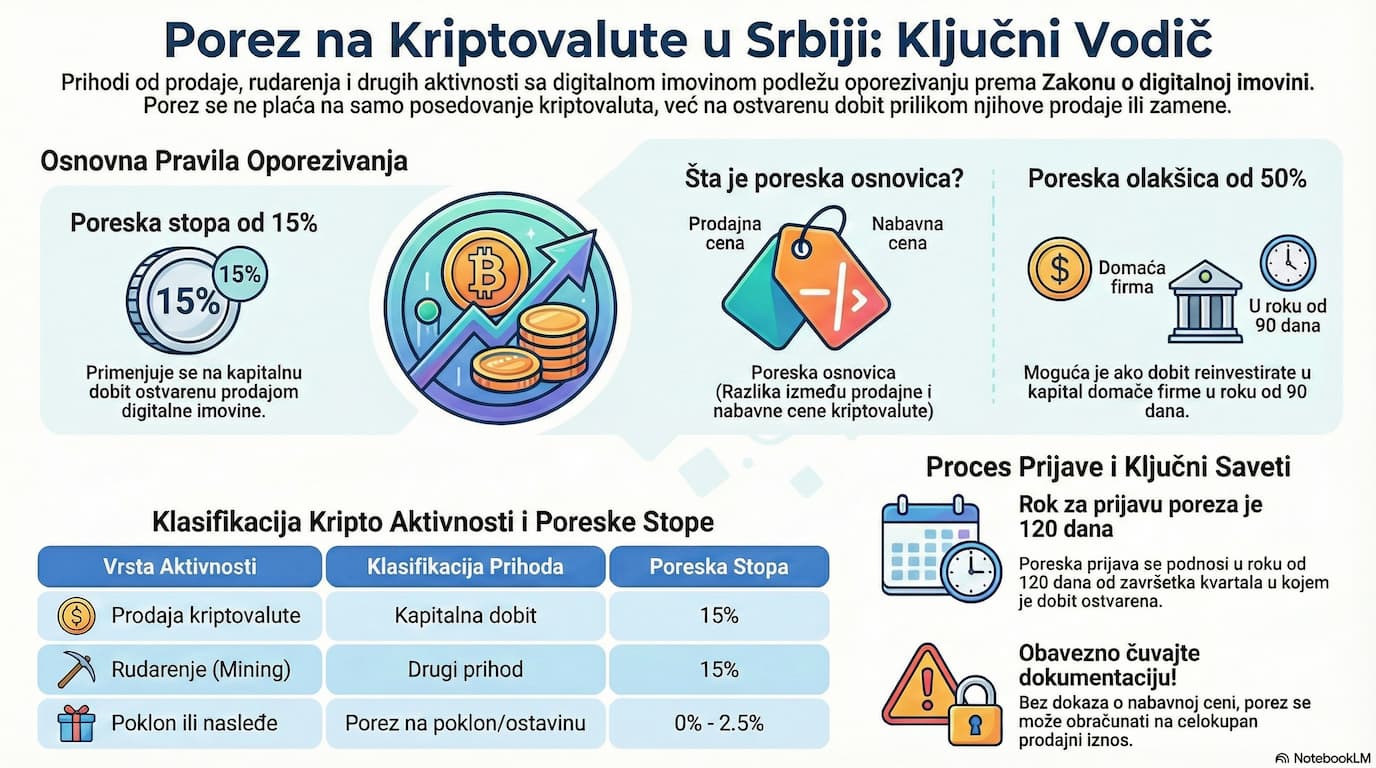
Tabela: Vrste prihoda i način oporezivanja
| Vrsta aktivnosti | Klasifikacija prihoda | Poreska stopa | Osnova zakona | Obaveza prijave |
|---|---|---|---|---|
| Prodaja kriptovalute | Kapitalna dobit | 15 % | Zakon o digitalnoj imovini + Zakon o porezu na dohodak građana | Da |
| Rudarenje (mining) | Drugi prihod / prihodi od delatnosti | 15 % | Tumačenja Ministarstva finansija, ZDI | Da |
| Staking / yield | Drugi prihod | 15 % | ZDI + poreska praksa | Da |
| NFT-prodaja | Kapitalna dobit / prihod | 15 % | ZDI + Zakon o porezu na dohodak | Da |
| Donacije/ostavštine u kriptovalutama | Poklon/ostavinska dobit | 0-2,5 % | Zakon o porezu na poklon i ostavinu | Ako prelazi limit |
Pravni okvir: Zakon o digitalnoj imovini i porez na kripto
Osnovni pravni okvir je Zakon o digitalnoj imovini koji uređuje status digitalnih sredstava. U sklopu toga, izmenjeni su i zakoni o porezu na dohodak građana, korporativni porez i Zakon o PDV-u.
Za fizička lica, prema pravnoj analizi:
- Prihodi od prodaje digitalne imovine smatraju se kapitalnom dobiti i oporezuju se po stopi od 15 %.
- Postoje poreske olakšice: npr. ako se prihodi od prodaje digitalnih sredstava reinvestiraju u kapital domaće kompanije ili fonda u roku definisanom zakonom — delimično oslobađanje.
Za pravna lica, razlika između prodajne i nabavne vrednosti digitalnih sredstava ulazi u osnovicu korporativnog poreza (takođe 15 %) osim ako ispunjavaju uslove za izuzimanje.
Takođe, prenos (poklon ili nasleđe) digitalne imovine podleže porezu na poklon/ostavinu prema Zakonu o porezu na poklon i ostavinu — stopa varira od 0 % do 2,5 % u zavisnosti od stepena srodstva.
Važno je: pravna regulativa datira iz 2020–2021. godine i primena je već u toku.
Kako se obračunava porez na kriptovalute u Srbiji
Kod oporezivanja crypto u Srbiji važno je razlikovati dve osnovne kategorije prihoda: kapitalnu dobit (kod fizičkih i pravnih lica) i prihod od rudarenja/stakinga/ostalih aktivnosti.
Za kapitalnu dobit: baza za porez je razlika između prodajne i nabavne vrednosti digitalne imovine. Ako je nabavna vrednost nejasna ili neobezbeđena, poreski organ može uzeti da je ona 0, što povećava osnovicu. Stopa za fizička lica iznosi 15 %.
Primer: ako ste kupili kriptovalutu za 1 000 EUR a prodali za 1 500 EUR – razlika 500 EUR se oporezuje po 15 % → porez 75 EUR.
Kod rudarenja: prihod od rudarenja može se tretirati kao drugi prihod, a troškovi (električna energija, oprema, amortizacija) mogu se uzeti u nabavnu vrednost ako su dokumentovani.
Za dokumentovanje: veoma je važna evidencija – datum kupovine, broj tokena, kurs u dinarima ili evrima, izvod sa menjačnice/walleta. Bez dokaza, rizik je da se osnovica uzme kao puna prodajna cena.
Rudarenje kriptovaluta i oporezivanje
Rudarenje (mining), staking, obezbeđivanje mrežne infrastrukture — sve su to konkretne aktivnosti koje mogu generisati prihod u obliku digitalne imovine. Pravna i poreska praksa u Srbiji pokazuje nekoliko važnih aspekata:
- Prihod od rudarenja može biti tretiran kao „drugi prihod“ – u praksi to znači sličan tretman kao kod kapitalne dobiti.
- Nabavna vrednost kod rudarenja može biti iznos troškova koje je rudar imao i koji je dokumentovao (struja, oprema).
- Ako rudarenje prelazi okvire hobi-aktivnosti i postaje organizovana delatnost (npr. rudarska farma) – tada mogu važiti širi poreski i doprinosni zahtevi (poslovni entitet, PDV, doprinosi). Savet je da se posavetujete sa poreskim savetnikom.
- Čak i ako tokeni dobijeni rudarenjem stoje neko vreme, trenutak njihove prodaje ili razmene predstavlja poreski događaj.
Česte zablude o porezu na kriptovalute
„Ako držim kripto dve godine, ne plaćam porez.“
Netačno. Ovo pravilo važi u Hrvatskoj, gde se kapitalna dobit od finansijske imovine ne oporezuje posle dve godine držanja — i upravo zato se često pogrešno prenosi na Srbiju, jer čitamo iste portale i forume. U Srbiji takvo oslobođenje ne postoji: porez od 15% plaća se bez obzira na to koliko dugo ste držali kriptovalutu. Jedina zakonska olakšica je umanjenje poreza za 50% ako novac od prodaje u roku od 90 dana uložite u osnovni kapital domaćeg privrednog društva ili investicionog fonda; ako ulaganje izvršite kasnije, a najkasnije u roku od 12 meseci, možete tražiti povraćaj 50% već plaćenog poreza.
„Nisam prodao za dinare, pa nema poreza.“
Netačno. Poreska obaveza nastaje pri svakom prenosu digitalne imovine uz naknadu, a ne samo pri prodaji za dinare. To uključuje prodaju za evre ili dolare na stranoj berzi, razmenu jedne kriptovalute za drugu, kao i plaćanje robe i usluga kriptovalutama. Ključno je da li je u trenutku prenosa vrednost vaše kriptovalute bila veća od nabavne — ako jeste, nastala je oporeziva kapitalna dobit.
„Imovinu držanu 10 godina ne moram da prijavim.“
Oprezno sa ovim. Pravilo o neoporezivanju imovine držane najmanje deset godina u Zakonu o porezu na dohodak građana odnosi se na prava, udele i hartije od vrednosti. Da li se ono primenjuje i na digitalnu imovinu — zakon izričito ne kaže, a zvanično tumačenje za kripto ne postoji. Dok Ministarstvo finansija ne zauzme jasan stav, najsigurnije je računati da oslobođenje za kripto ne važi i konsultovati poreskog savetnika pre nego što na njega računate.
„Poreska uprava ne može da zna za moj kripto.“
Sve rizičnija pretpostavka. Domaće menjačnice licencirane kod Narodne banke Srbije i Komisije za hartije od vrednosti posluju pod nadzorom i imaju obavezu identifikacije klijenata. Istovremeno, EU od 2026. primenjuje DAC8 direktivu o automatskoj razmeni podataka o kripto transakcijama, a globalni CARF standard postepeno uvodi razmenu informacija i sa zemljama van EU. Trend je jasan: prostor za „nevidljive“ transakcije se sužava iz godine u godinu.
Plaćanje kripto karticom: poreska obaveza koju većina previdi
Kripto kartice poput Bybit ili Crypto.com kartice deluju kao obična platna kartica: prislonite je na terminal i račun je plaćen. Poreski gledano, međutim, u tom trenutku se dogodila prodaja digitalne imovine. Kartica u pozadini konvertuje vašu kriptovalutu u fiat valutu — a svaka takva konverzija je prenos uz naknadu, koji može stvoriti kapitalnu dobit.
Primer: kupili ste bitkoin u vrednosti od 500 evra. Nekoliko meseci kasnije, kada je njegova vrednost porasla na 700 evra, platili ste karticom račun od 700 evra. Razlika od 200 evra je vaša kapitalna dobit, a porez iznosi 15%, odnosno 30 evra. Nije bitno što novac nikada nije „prošao“ kroz vaš bankovni račun u dinarima.
U praksi to znači da svaka transakcija karticom može biti mali oporezivi događaj. Zato je kod aktivnog korišćenja kripto kartica posebno važno voditi evidenciju: datum i cenu nabavke kriptovalute, datum i protivvrednost svake potrošnje. Izveštaji sa berze ili iz aplikacije kartice obično su dovoljni kao dokaz uz poresku prijavu.
Prijava i plaćanje poreza: procedura korak po korak
Kako izgleda konkretna procedura za fizička lica u Srbiji:
- Utvrdite vrstu prihoda (kapitalna dobit, rudarenje, staking) i pripremite dokumentaciju: kupovina, prodaja, troškovi.
- Popunite obrazac za prijavu poreza – za kapitalnu dobit od digitalne imovine to je prijava u roku od 120 dana od kraja kvartala u kojem je dobit ostvarena.
- Nakon prijave, poreska uprava donosi rešenje i u roku od 15 dana potrebno je uplatiti iznos.
- Čuvajte sve relevantne podatke (izvodi, wallet transakcije, kursna lista) najmanje 5–7 godina.
- Ako ostvarite olakšicu (npr. reinvestiranje prihoda u domaću firmu/fond) – potrebno je priložiti dokaze o investiciji, u roku definisanom zakonom.
Poreska praksa pokazuje da nadležni organi aktivno prate digitalnu imovinu — ne_poštovanje obaveza može dovesti do kamata, dodatnih zahteva i kazni.
Porez na kapitalnu dobit od kriptovaluta prijavljuje se na obrascu PPDG-3R — poreskoj prijavi za utvrđivanje poreza na kapitalne dobitke. Prijava se podnosi elektronski preko portala ePorezi (potreban je kvalifikovani elektronski sertifikat ili eID nalog) ili u papirnom obliku nadležnoj filijali Poreske uprave prema mestu prebivališta. Rok je 120 dana od isteka kvartala u kojem je ostvaren prihod od prenosa digitalne imovine.
Zvanični resursi Poreske uprave Srbije
Za sve obaveze u vezi sa oporezivanjem digitalne imovine,
fizička lica u Srbiji podnose prijavu direktno Poreskoj upravi
Republike Srbije (PURS). Zvanične informacije, obrasce i uputstva
možete pronaći na:
- Poreska uprava RS — purs.gov.rs
Elektronska prijava i informacije o kapitalnoj dobiti - Pravno-informacioni sistem RS — propisi.pravno-informacioni-sistem.rs
Zakon o digitalnoj imovini („Sl. glasnik RS“, br. 153/2020)
Zakon o porezu na dohodak građana („Sl. glasnik RS“, br. 24/2001) - Ministarstvo finansija RS — mfin.gov.rs
Mišljenja i tumačenja u vezi sa oporezivanjem kripto imovine
Napomena: Rok za podnošenje poreske prijave za kapitalnu dobit
od digitalne imovine iznosi 120 dana od kraja kvartala u kojem
je dobit ostvarena. Prijava se podnosi isključivo u Srbiji,
prema mestu prebivališta obveznika.
Česte greške i saveti stručnjaka
Najčešće greške:
- Neprijavljivanje „manjih“ transakcija misleći da su zanemarljive — nadzor postoji.
- Mešanje privatnih i poslovnih aktivnosti bez jasne evidencije.
- Nedovoljna dokumentacija o nabavnoj vrednosti ili troškovima rudarenja — poreski organ može uzeti da je nabavna vrednost 0.
- Neznanje o rokovima za prijavu – neophodno je poštovati rok od 120 dana (za fizička lica) za podnošenje prijave.
- Prihodi od rudarenja i stakinga nisu pravilno klasifikovani – što može dovesti do pogrešne prijave.
Saveti:
- Vodite sve transakcije uredno: datum, broj tokena, kurs u evrima/dinarima, troškovi.
- Koristite softverske alate za praćenje („tracker“) kako biste lakše evaluirali podatke.
- Konsultujte licenciranog poreskog savetnika — posebno ako je obim aktivnosti veći ili postoji rudarska delatnost.
- Ukoliko planirate reinvestiranje prihoda u domaću firmu/fond — iskoristite olakšicu koja može značiti plaćanje efektivno 7,5 % (50 % oslobođenja) ako ispunite uslove.
- Pratite izmene u zakonodavstvu — oblast digitalne imovine dinamično se menja.
Budućnost kripto-oporezivanja u Srbiji
Srbija je već značajno korigovala svoj regulativni okvir: Zakon o digitalnoj imovini i prateći poreski zakoni omogućili su veću jasnoću za korisnike kriptovaluta. Za krajnje korisnike: osnovna stopa 15 % za kapitalnu dobit i drugi prihodi, dokumentacija i rokovi za prijavu su jasno definisani.
Međutim, sledeći koraci su pred nama: razvoj konkretnih pravila za staking, yield-farming, DeFi-aktivnosti, NFT-trgovinu; moguće uvođenje de minimis izuzetaka za male pojedinačne transakcije — poput predloga da dobit manja od 1 000 eur bude izuzeta.
Ako ste aktivni u kripto-sferi u Srbiji, važno je da ostanete informisani i pravovremeno ispunite svoje poreske obaveze — time izbegavate rizike i omogućavate da vaše aktivnosti budu optimizovane.
FAQ: najčešća pitanja o porezu na kriptovalute u Srbiji
🇷🇸 Pratite nas za najnovije vesti iz sveta kriptovaluta!
Zdravo! Ja, programer sajtova, SEO stručnjak i kripto entuzijasta. Volim praktične savete i živu komunikaciju — pišite, uvek sam na vezi!